ليست كل تكلفة فاتورة شراء
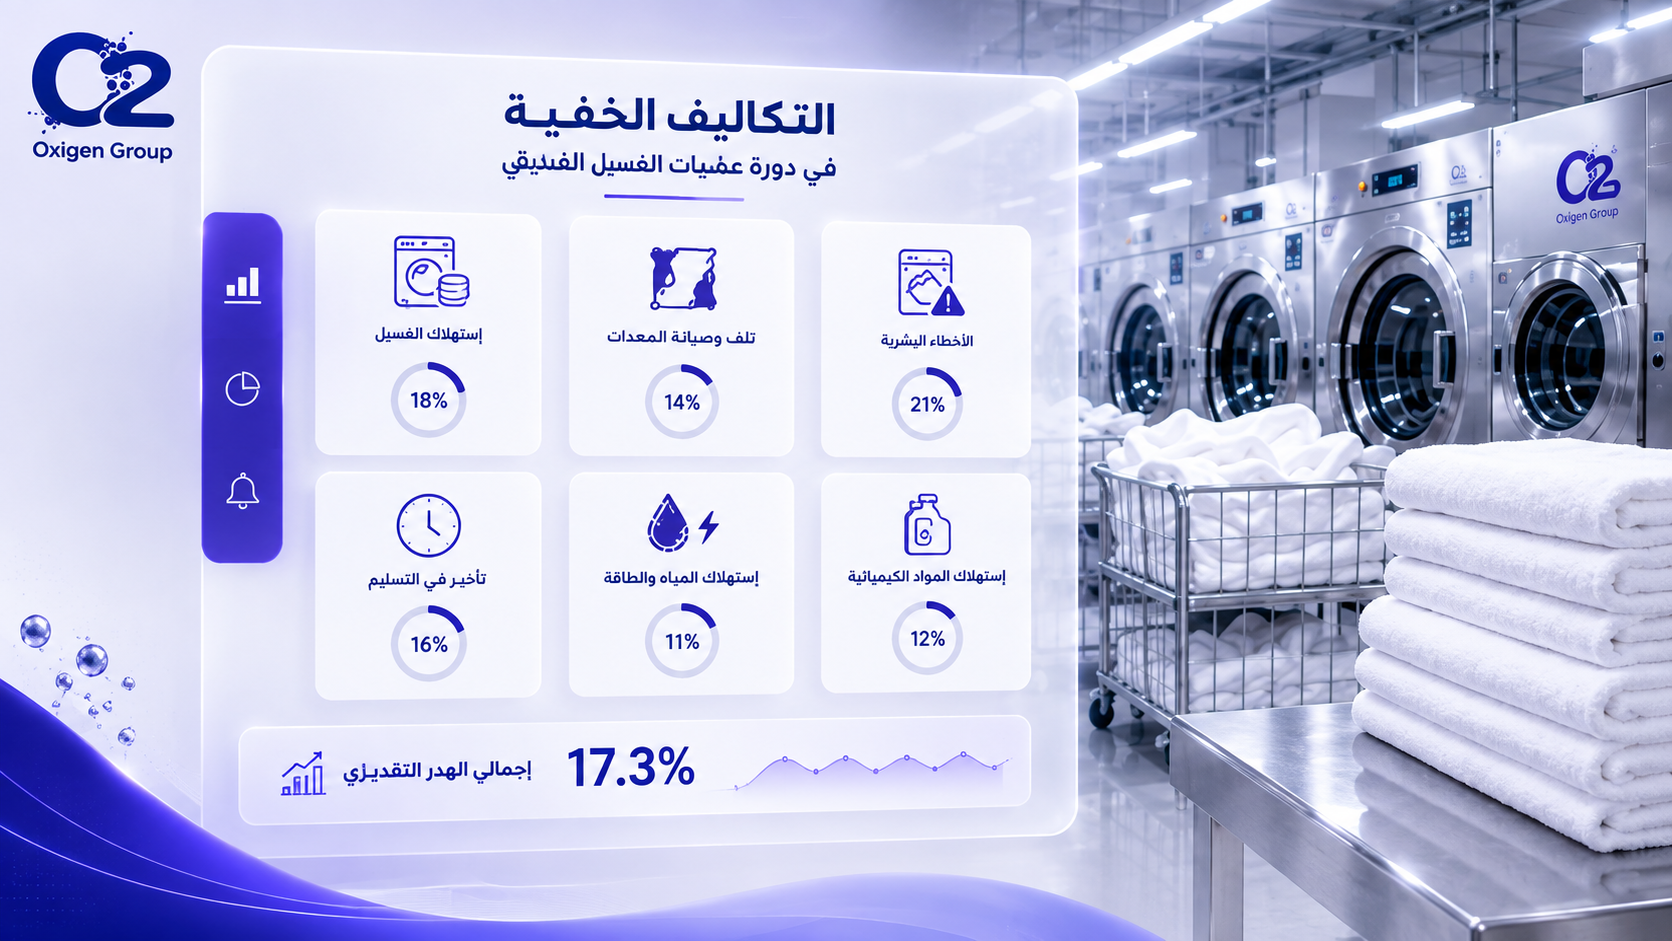
تظهر تكلفة البياضات المباشرة عند الشراء، لكن القسم الأكبر من الهدر قد يتراكم يوميًا داخل التشغيل: إعادة غسيل، جرعات غير منضبطة، أحمال غير مناسبة، تلف مبكر، فقد غير موثق، توقف معدات، نقل متكرر ومخزون احتياطي أكبر من الحاجة.
1. إعادة الغسيل
كل دورة إضافية تستهلك وقتًا وطاقة وماءً ومواد وتقلل العمر المتبقي للقطعة. المشكلة ليست في وجود نسبة صفرية غير واقعية، بل في قياسها وتصنيف أسبابها ومعالجة السبب المتكرر.
2. الفقد غير القابل للتفسير
لا يمكن إدارة الفقد دون نقطة عد متفق عليها وسجل حركة. الفارق بين ما خرج وما عاد لا يعني دائمًا سرقة أو خطأ مغسلة؛ قد ينتج عن خلط الأقسام أو تأخر الإدخال أو استبعاد غير موثق.
3. التلف المبكر
قد ينتج عن جرعات أو حرارة أو زمن أو تحميل أو نوع نسيج أو استخدام داخل الفندق. لذلك يجب ربط تقرير التالف بسبب واضح وصورة أو عينة عند الحالات المهمة.
4. توقف المعدات
التوقف المفاجئ لا يقتصر على تكلفة الإصلاح. قد يضيف نقلًا طارئًا، ساعات إضافية، تأخيرًا، استخدام معدات فوق طاقتها أو شراءً عاجلًا.
5. المخزون غير المتوازن
نقص المخزون يضغط الدورة، وزيادته غير المدروسة تجمد المال وتخفي ضعف الدوران. يجب تحليل المخزون حسب الصنف والمقاس ومعدل الاستخدام، لا بقيمة إجمالية فقط.
6. غياب المواصفة
عندما لا يتفق الفندق والمغسلة على معيار القبول، تتكرر الخلافات وإعادة العمل. المواصفة يجب أن تصف النتيجة المقبولة وحدود التلف وطريقة القياس وآلية الاعتراض.
7. بيانات لا تقود إلى قرار
التقارير الكثيرة لا تعني إدارة أفضل. التقرير الفعال يحدد الانحراف والسبب والمسؤول والموعد والإجراء؛ وإلا يصبح أرشيفًا لا أداة تحكم.
8. قرار داخلي أو خارجي بلا حساب كامل
المقارنة بين المغسلة الداخلية والتعهيد يجب أن تشمل الاستثمار والصيانة والطاقة والماء والعمالة والمساحة والمرونة والمخاطر، لا سعر الكيلوجرام فقط.
لوحة متابعة شهرية مقترحة
تتضمن عدد الكيلوجرامات أو القطع، نسبة إعادة الغسيل، التالف والفقد، ساعات التوقف، التسليم في الموعد، استهلاك الموارد، الشكاوى والإجراءات التصحيحية المفتوحة والمغلقة.
أخطر تكلفة هي التي تتكرر يوميًا ولا تحمل اسمًا واضحًا في التقرير.
استخدم مؤشرات موحدة لمدة أربعة أسابيع قبل اتخاذ أي قرار استثماري أو تغيير مزود الخدمة.